क्या आपने कभी सोचा है कि आपकी अच्छी सैलरी के बावजूद बैंक आपको लोन क्यों नहीं दे रहा? या आपका क्रेडिट कार्ड एप्लिकेशन बार-बार रिजेक्ट क्यों हो रहा है? इसका सबसे बड़ा कारण आपका CIBIL स्कोर हो सकता है। CIBIL स्कोर, जिसे आम भाषा में क्रेडिट स्कोर भी कहा जाता है, एक तीन अंकों की संख्या है जो आपकी क्रेडिट योग्यता को दर्शाती है।
यह स्कोर इस बात का प्रमाण है कि आपने अतीत में कर्ज कैसे चुकाया है और आप भविष्य में कर्ज चुकाने में कितने विश्वसनीय हैं। अगर आप भारत में रहते हैं और कभी लोन लेने या क्रेडिट कार्ड इस्तेमाल करने की सोचते हैं, तो CIBIL स्कोर को समझना आपके लिए बेहद जरूरी है। यह जानना कि यह कैसे काम करता है, इसे कैसे चेक करें और कैसे सुधारें, आपके वित्तीय भविष्य को बेहतर बना सकता है। आइए इस लेख में इन सभी सवालों का जवाब विस्तार से जानते हैं।
CIBIL स्कोर क्या होता है?
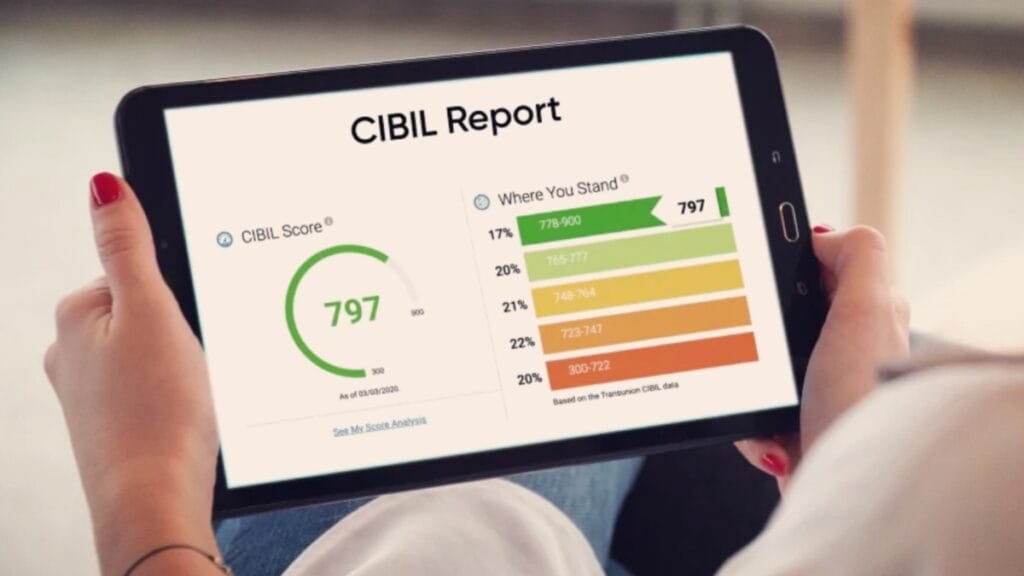
CIBIL स्कोर एक तीन अंकों की संख्या है जो 300 से 900 के बीच होती है। यह संख्या आपके क्रेडिट इतिहास का सारांश होती है और बताती है कि आप कितने जिम्मेदार उधारकर्ता हैं। यह स्कोर ट्रांसयूनियन CIBIL नामक कंपनी द्वारा तैयार किया जाता है, जो भारत की सबसे पुरानी और प्रमुख क्रेडिट ब्यूरो है।
जब आप किसी बैंक या वित्तीय संस्थान से लोन लेते हैं, तो वे आपकी क्रेडिट हिस्ट्री देखना चाहते हैं। इसके लिए वे आपका CIBIL स्कोर चेक करते हैं। अगर आपका स्कोर अच्छा है, तो लोन मिलने की संभावना बढ़ जाती है और आपको कम ब्याज दर पर लोन मिल सकता है। वहीं अगर स्कोर खराब है, तो लोन मुश्किल हो सकता है या आपको अधिक ब्याज देना पड़ सकता है।
भारत में CIBIL के अलावा एक्सपीरियन, इक्विफैक्स और सीआरआईएफ हाई मार्क नामक अन्य क्रेडिट ब्यूरो भी हैं। इन सभी के अपने-अपने स्कोर होते हैं, लेकिन CIBIL सबसे अधिक प्रचलित और मान्यता प्राप्त है। इसीलिए भारत में ‘क्रेडिट स्कोर’ और ‘CIBIL स्कोर’ को अक्सर एक ही अर्थ में इस्तेमाल किया जाता है।
CIBIL स्कोर और CIBIL रिपोर्ट में क्या अंतर है?
CIBIL स्कोर और CIBIL रिपोर्ट में क्या अंतर है?
बहुत से लोग CIBIL स्कोर और CIBIL रिपोर्ट को एक ही समझ लेते हैं, लेकिन ये दोनों अलग-अलग हैं। CIBIL स्कोर एक संख्या है, जबकि CIBIL रिपोर्ट एक विस्तृत दस्तावेज है।
CIBIL रिपोर्ट में आपके सभी लोन, क्रेडिट कार्ड, बकाया राशि, भुगतान इतिहास, पिछले 36 महीनों के भुगतान का रिकॉर्ड, और आपने कितनी बार क्रेडिट के लिए आवेदन किया है, यह सब जानकारी होती है। यह रिपोर्ट आपके वित्तीय व्यवहार का पूरा विवरण देती है।
वहीं CIBIL स्कोर इस रिपोर्ट के आधार पर बनाई गई एक सरल संख्या है, जो आपकी क्रेडिट योग्यता को तुरंत समझने में मदद करती है। बैंक और वित्तीय संस्थान पहले आपका स्कोर देखते हैं, और अगर वह उनकी जरूरत के अनुसार होता है, तो वे विस्तृत रिपोर्ट भी चेक करते हैं।
CIBIL स्कोर की रेंज क्या है?
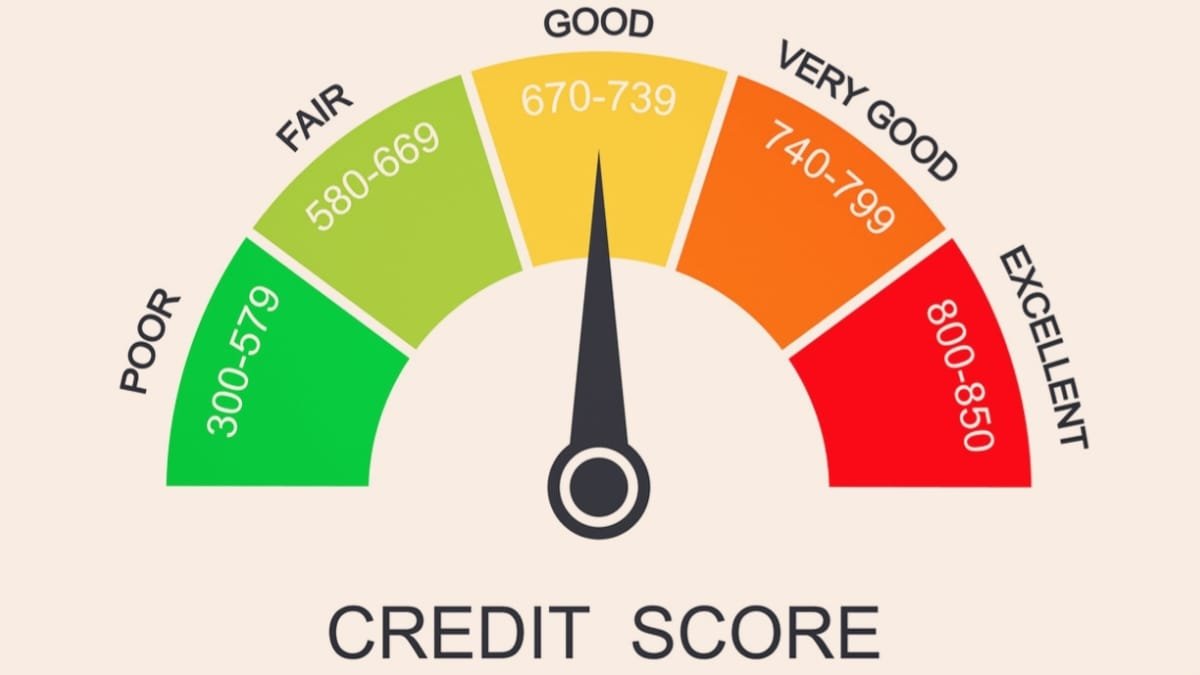
आपका CIBIL स्कोर 300 से 900 के बीच हो सकता है। आइए समझते हैं कि कौन सा स्कोर क्या मायने रखता है:
300 से 549 तक – बहुत खराब स्कोर: यह सबसे कम श्रेणी है। अगर आपका स्कोर इस रेंज में है, तो लोन मिलना लगभग असंभव है। यह दर्शाता है कि आपने पहले कभी क्रेडिट का सही उपयोग नहीं किया या आपने लोन चुकाने में गंभीर लापरवाही बरती है।
550 से 649 तक – औसत से कम स्कोर: इस स्कोर पर लोन मिलने की संभावना बहुत कम होती है। अगर किसी तरह मिल भी जाए, तो ब्याज दर बहुत अधिक होगी। बैंक ऐसे ग्राहकों को जोखिम भरा मानते हैं।
650 से 749 तक – अच्छा स्कोर: यह एक संतोषजनक स्कोर है। इस स्कोर पर अधिकांश लोन और क्रेडिट कार्ड आसानी से मिल जाते हैं। आपको अच्छी ब्याज दर भी मिल सकती है।
750 से 900 तक – उत्कृष्ट स्कोर: यह सबसे बेहतरीन स्कोर है। इस स्कोर वाले लोगों को बैंक सबसे पसंद करते हैं। लोन तुरंत मंजूर हो जाता है और ब्याज दर भी सबसे कम मिलती है। यह दर्शाता है कि आप कर्ज चुकाने में पूरी तरह विश्वसनीय हैं।
बैंक और वित्तीय संस्थान आमतौर पर 750 या उससे अधिक CIBIL स्कोर वाले ग्राहकों को प्राथमिकता देते हैं। अगर आपका स्कोर 750 से कम है, तो आपको उसे सुधारने पर काम करना चाहिए।
क्या आपकी इनकम CIBIL स्कोर को प्रभावित करती है?
क्या आपकी इनकम CIBIL स्कोर को प्रभावित करती है?
अक्सर लोग सोचते हैं कि अधिक सैलरी होने पर CIBIL स्कोर अपने आप अच्छा हो जाता है, लेकिन ऐसा नहीं है। आपकी इनकम का CIBIL स्कोर पर कोई सीधा असर नहीं पड़ता। CIBIL स्कोर पूरी तरह से आपके क्रेडिट व्यवहार पर निर्भर करता है, न कि आपकी कमाई पर।
चाहे आप 20 हजार महीना कमाते हों या 2 लाख, अगर आप अपने क्रेडिट कार्ड के बिल और लोन की EMI समय पर नहीं चुकाते, तो आपका स्कोर खराब होगा। इसके विपरीत, कम आय वाला व्यक्ति भी अगर नियमित और समय पर भुगतान करता है, तो उसका स्कोर उत्कृष्ट हो सकता है। इसलिए, अपने क्रेडिट व्यवहार पर ध्यान दें, न कि केवल अपनी आय पर।
CIBIL स्कोर को कौन से पाँच मुख्य कारक प्रभावित करते हैं?
आपका CIBIL स्कोर कैसे बनता है, यह समझना बहुत जरूरी है ताकि आप इसे सुधारने की दिशा में काम कर सकें। पाँच मुख्य कारक इस प्रकार हैं:
भुगतान इतिहास
यह सबसे महत्वपूर्ण कारक है। यह देखता है कि आपने अपने क्रेडिट कार्ड के बिल और लोन की EMI समय पर चुकाई हैं या नहीं। अगर आप समय पर भुगतान करते हैं, तो आपका स्कोर अच्छा रहता है। अगर एक बार भी आप कोई EMI या बिल मिस करते हैं, तो आपका स्कोर काफी गिर सकता है। इसलिए कोई भी भुगतान समय पर करना सबसे जरूरी है।
क्रेडिट उपयोग अनुपात
यह आपकी क्रेडिट लिमिट का वह प्रतिशत है जिसका आप उपयोग कर रहे हैं। मान लीजिए आपके क्रेडिट कार्ड की लिमिट 1 लाख रुपये है और आपने 50 हजार रुपये खर्च कर लिए हैं, तो आपका क्रेडिट उपयोग अनुपात 50% है। विशेषज्ञ इसे 30% से कम रखने की सलाह देते हैं। जितना कम आप अपनी लिमिट का उपयोग करेंगे, आपका स्कोर उतना बेहतर होगा।
क्रेडिट इतिहास की लंबाई
यह देखता है कि आप कितने लंबे समय से क्रेडिट का उपयोग कर रहे हैं। अगर आप लंबे समय से क्रेडिट कार्ड या लोन का उपयोग कर रहे हैं और समय पर भुगतान कर रहे हैं, तो यह आपके लिए फायदेमंद है। इसलिए अपने पुराने क्रेडिट कार्ड को बंद न करें, क्योंकि इससे आपके क्रेडिट इतिहास की लंबाई कम हो सकती है और स्कोर पर नकारात्मक असर पड़ सकता है।
क्रेडिट मिक्स
सिर्फ एक तरह का कर्ज लेने से बेहतर है कि आपके पास विभिन्न प्रकार के कर्ज हों। उदाहरण के लिए, अगर आपके पास होम लोन, कार लोन और क्रेडिट कार्ड तीनों हैं और आप सभी का समय पर भुगतान करते हैं, तो यह अच्छा माना जाता है। इससे पता चलता है कि आप विभिन्न प्रकार के कर्ज को संभाल सकते हैं।
नए क्रेडिट आवेदन
जब भी आप किसी बैंक या NBFC से लोन या क्रेडिट कार्ड के लिए आवेदन करते हैं, तो वे आपकी क्रेडिट रिपोर्ट चेक करते हैं। इसे हार्ड इंक्वायरी कहते हैं। अगर आप एक साथ कई जगह लोन के लिए आवेदन करते हैं, तो बहुत सारी हार्ड इंक्वायरी होती हैं, जो आपके स्कोर को गिरा सकती हैं। इसलिए केवल तभी आवेदन करें जब वास्तव में जरूरत हो।
CIBIL स्कोर मुफ्त में कैसे चेक करें?
CIBIL स्कोर मुफ्त में कैसे चेक करें?
अपना CIBIL स्कोर चेक करना आज बहुत आसान हो गया है। आप साल में एक बार मुफ्त में अपना स्कोर और रिपोर्ट चेक कर सकते हैं। यह नियम RBI ने बनाया है ताकि हर व्यक्ति अपनी क्रेडिट स्थिति जान सके।
ऑनलाइन CIBIL स्कोर चेक करने के लिए सबसे पहले CIBIL की आधिकारिक वेबसाइट cibil.com पर जाएं। वहां अपना नाम, पैन कार्ड नंबर, जन्म तिथि और ईमेल आईडी भरकर रजिस्टर करें। इसके बाद आपके मोबाइल पर एक OTP आएगा, जिससे आप अपनी पहचान सत्यापित करेंगे। सत्यापन के बाद आप अपना CIBIL स्कोर और विस्तृत रिपोर्ट देख सकते हैं और डाउनलोड भी कर सकते हैं।
इसके अलावा, कई बैंक और फिनटेक कंपनियां भी अपने ग्राहकों को मुफ्त CIBIL स्कोर चेक करने की सुविधा देती हैं। गूगल पे, पेटीएम और कई अन्य ऐप पर भी आप अपना स्कोर चेक कर सकते हैं। हालांकि, सबसे सटीक और विश्वसनीय जानकारी के लिए CIBIL की आधिकारिक वेबसाइट ही बेहतर है।
क्या खुद CIBIL स्कोर चेक करने से स्कोर पर असर पड़ता है?
यह सबसे आम सवालों में से एक है। इसका जवाब है – नहीं। जब आप खुद अपना CIBIL स्कोर चेक करते हैं, तो यह सॉफ्ट इंक्वायरी होती है, जिसका आपके स्कोर पर कोई नकारात्मक प्रभाव नहीं पड़ता। आप जितनी बार चाहें उतनी बार अपना स्कोर चेक कर सकते हैं, इससे कोई फर्क नहीं पड़ता।
हार्ड इंक्वायरी तब होती है जब कोई बैंक या वित्तीय संस्थान आपके लोन या क्रेडिट कार्ड आवेदन के दौरान आपकी रिपोर्ट चेक करता है। इनका स्कोर पर थोड़ा असर हो सकता है, लेकिन यह असर अस्थायी होता है। इसलिए अपना स्कोर चेक करने में कोई हिचकिचाहट न करें। नियमित रूप से अपना स्कोर चेक करना आपके वित्तीय स्वास्थ्य के लिए अच्छी आदत है।
CIBIL स्कोर कैसे सुधारें?
CIBIL स्कोर कैसे सुधारें?
अगर आपका CIBIL स्कोर कम है, तो घबराने की जरूरत नहीं है। कुछ अच्छी आदतों को अपनाकर आप इसे सुधार सकते हैं। यह प्रक्रिया थोड़ी धीमी हो सकती है, लेकिन संभव है। आइए जानते हैं कुछ आसान तरीके:
हर EMI और क्रेडिट कार्ड बिल समय पर भरें
यह सबसे जरूरी और कारगर तरीका है। कभी भी अपनी कोई EMI या क्रेडिट कार्ड का बिल ड्यू डेट पर मिस न करें। अगर आपको याद रहने में दिक्कत होती है, तो अपने बैंक खाते में ऑटो-डेबिट की सुविधा शुरू करवा लें। इससे बिल अपने आप कट जाएगा और आप गलती से भी भुगतान मिस नहीं करेंगे।
क्रेडिट कार्ड की लिमिट का 30% से कम उपयोग करें
अपने क्रेडिट कार्ड का इस्तेमाल सीमित मात्रा में करें। जितना कम उपयोग करेंगे, स्कोर के लिए उतना अच्छा रहेगा। अगर आप बार-बार अपनी लिमिट पूरी कर लेते हैं, तो यह संकेत है कि आप पर कर्ज का बोझ अधिक है, जो स्कोर को खराब कर सकता है।
एक साथ कई जगह लोन के लिए अप्लाई न करें
बार-बार और एक साथ कई लोन अप्लाई करने से बचें। हर बार आवेदन करने पर हार्ड इंक्वायरी होती है, जो स्कोर को नुकसान पहुंचा सकती है। अगर आपको लोन चाहिए, तो पहले अच्छी तरह रिसर्च करें और फिर केवल एक-दो जगह ही आवेदन करें।
अपनी क्रेडिट रिपोर्ट नियमित रूप से चेक करें
अक्सर CIBIL रिपोर्ट में गलतियाँ हो सकती हैं, जो आपके स्कोर को अनावश्यक रूप से कम कर सकती हैं। इसलिए हर महीने या कम से कम हर तीन महीने में एक बार अपनी रिपोर्ट जरूर चेक करें। अगर कोई गलती दिखे, तो तुरंत उसे सुधारवाएं।
पुराने क्रेडिट कार्ड बंद न करें
अगर आपका कोई पुराना क्रेडिट कार्ड है और उस पर कोई बकाया नहीं है, तो उसे बंद न करें। इससे आपके क्रेडिट इतिहास की लंबाई बनी रहती है, जो स्कोर के लिए फायदेमंद है। अगर कार्ड पर कोई चार्ज है, तो उसे चुकाकर कार्ड को सक्रिय रखें।
सिक्योर्ड और अनसिक्योर्ड लोन का सही मिक्स रखें
सिर्फ अनसिक्योर्ड लोन (जैसे पर्सनल लोन, क्रेडिट कार्ड) लेने की बजाय, सिक्योर्ड लोन (जैसे होम लोन, कार लोन) भी लें। दोनों का संतुलन आपके स्कोर को मजबूत बनाता है। यह बताता है कि आप अलग-अलग तरह के कर्ज को संभाल सकते हैं।
बकाया कर्ज अगर है तो उसे जल्द से जल्द चुकाएं
अगर आप पर कोई पुराना कर्ज बकाया है, तो उसे चुकाना प्राथमिकता दें। बकाया कर्ज आपकी रिपोर्ट पर नकारात्मक प्रभाव डालता है और ब्याज भी बढ़ता जाता है। जितना जल्दी आप बकाया चुकाएंगे, उतनी जल्दी आपका स्कोर सुधरेगा।
धैर्य रखें और लगातार बने रहें
CIBIL स्कोर सुधारने का कोई शॉर्टकट नहीं है। यह समय और लगातार अच्छी वित्तीय आदतों से ही बेहतर होता है। स्कोर में सुधार दिखने में आमतौर पर 3 से 6 महीने लग सकते हैं। धैर्य न खोएं और अपनी अच्छी आदतों को जारी रखें।
अगर CIBIL रिपोर्ट में गलती हो तो क्या करें?
अगर CIBIL रिपोर्ट में गलती हो तो क्या करें?
अगर आपको अपनी CIBIL रिपोर्ट में कोई गलती दिखती है, तो आप उसे सुधारवा सकते हैं। इसके लिए आपको CIBIL पर विवाद दर्ज करना होगा। CIBIL की वेबसाइट पर ऑनलाइन विवाद फॉर्म भरें। इस फॉर्म में आपको गलती के बारे में विस्तार से बताना होता है और अपनी बात के समर्थन में दस्तावेज़ भी अपलोड करने होते हैं।
विवाद दर्ज करने के बाद CIBIL आपके दावे की जांच करेगा और संबंधित बैंक या वित्तीय संस्थान से संपर्क करेगा। इस पूरी प्रक्रिया में आमतौर पर 30 दिन तक का समय लग सकता है। अगर आपकी बात सही पाई जाती है, तो रिपोर्ट में सुधार किया जाता है और आपका स्कोर अपने आप सही हो जाता है।
रिपोर्ट में गलती होने के सामान्य कारणों में गलत पता, गलत पैन नंबर, ऐसे लोन दिखाना जो आपने कभी नहीं लिए, या पुराने भुगतान को लेट पेमेंट दिखाना आदि शामिल हैं। इसलिए रिपोर्ट को ध्यान से पढ़ें और किसी भी गलती को तुरंत सुधारवाएं।
आपका CIBIL स्कोर महज़ एक संख्या नहीं है, बल्कि यह आपकी वित्तीय पहचान है। यह तय करता है कि आपको लोन मिलेगा या नहीं, और अगर मिलता है तो किस ब्याज दर पर। नियमित रूप से अपना स्कोर चेक करना, समय पर बिल चुकाना, क्रेडिट का सीमित उपयोग करना और कई जगह आवेदन करने से बचना – ये सब इसे बेहतर बनाने के सबसे प्रभावी तरीके हैं।
अगर आपका स्कोर कम है, तो घबराएं नहीं। ऊपर बताए गए सुझावों को अपनाएं और धैर्य रखें। याद रखें, कम स्कोर को सुधारना संभव है और अच्छे स्कोर को बनाए रखना भी उतना ही जरूरी है। अपनी क्रेडिट रिपोर्ट की नियमित जांच करें, किसी भी गलती को तुरंत सुधारें, और अपनी वित्तीय आदतों पर नजर रखें। एक अच्छा CIBIL स्कोर न केवल आपको आसानी से लोन दिलाता है, बल्कि आपको कम ब्याज दर पर पैसे उधार लेने में भी मदद करता है। इसलिए आज से ही अपने CIBIL स्कोर पर ध्यान देना शुरू करें और अपने वित्तीय भविष्य को मजबूत बनाएं।
यह लेख केवल सामान्य जानकारी और जागरूकता के उद्देश्य से प्रकाशित किया गया है। लोन की मंजूरी, ब्याज दर, राशि और अन्य शर्तें बैंक या वित्तीय संस्था की नीतियों तथा आवेदक की पात्रता पर निर्भर करती हैं। किसी भी वित्तीय निर्णय से पहले संबंधित बैंक या वित्तीय संस्था की आधिकारिक जानकारी और शर्तों की जांच करें। यह लेख किसी व्यक्ति के लिए व्यक्तिगत वित्तीय सलाह नहीं है।
मैं अनामिका गुप्ता, एक पत्रकार हूँ। पिछले 5 वर्षों में मैंने ब्रेकिंग, राजनीति, अपराध, सामाजिक, मनोरंजन, टेक्नोलोजी, खेल, विज्ञान, वित्त एवं निवेश और प्रौद्योगिकी मुद्दों और फीचर स्टोरीज़, हर विधा में काम किया है। जटिल मामलों को सरल भाषा में समझाना मेरी कला है और निष्पक्ष रिपोर्टिंग मेरी पहचान। इस वेबसाइट पर मैं पाठकों तक सच्चाई पहुँचाने का काम करती हूँ।